

10년 이상 ‘장기 고정금리 주담대’ TF 재가동…12월 청사진 나온다
뉴스1
입력 2026-11-16 10:40
기사공유 |


은행권 인센티브 등 검토…내달 중 TF 결과 발표
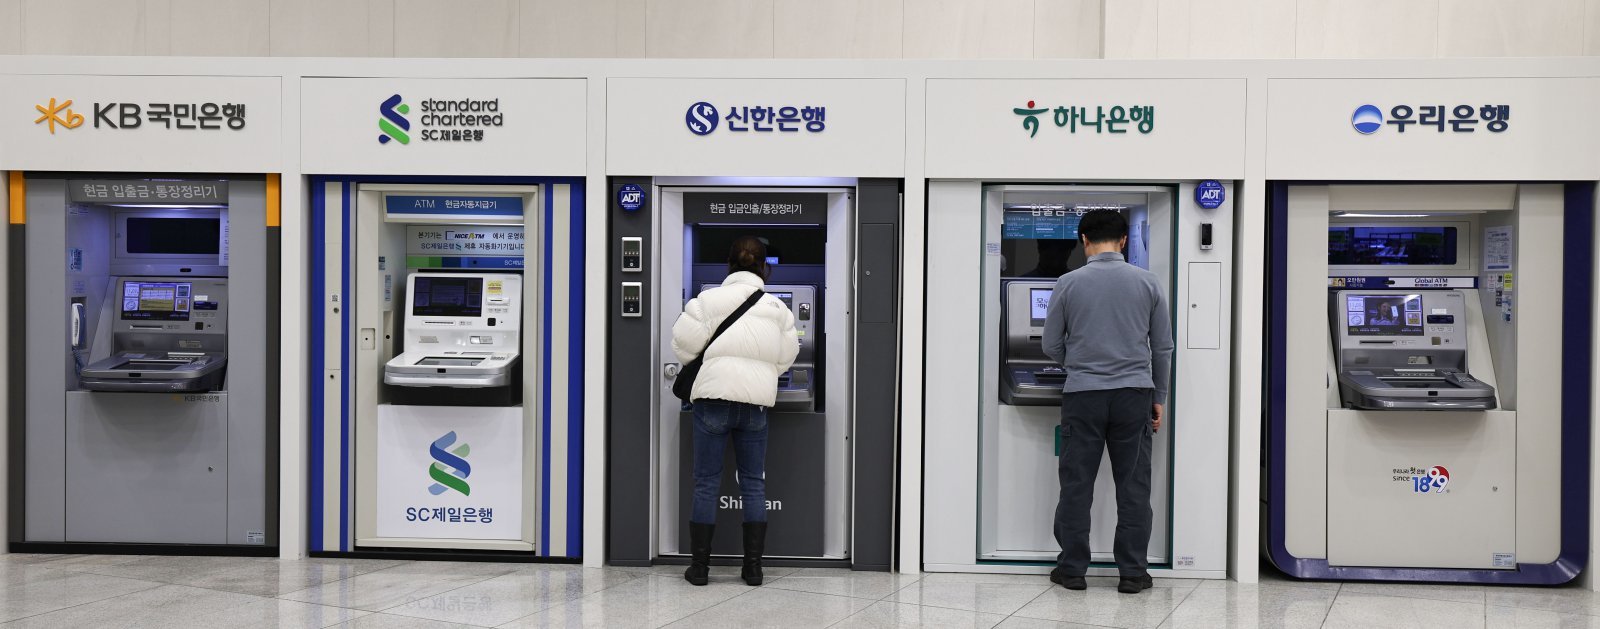 서울 시내 한 빌딩에 설치된 시중은행 현금자동입출금기(ATM) 모습. 2026.11.9 ⓒ 뉴스1
금융당국이 금리 상승기 취약 차주 이자 부담을 덜기 위해 ‘장기 고정금리 활성화를 위한 TF’를 재가동하기 시작했다. 주택담보대출(주담대) 금리를 최소 10년 이상 고정하는 초장기 상품 도입이 핵심으로, 12월 중 청사진이 나온다.
관건은 기존 6개월 변동형·5년 고정형 대비 금리 격차가 얼마나 벌어질지다. 격차가 클 경우 도입하더라도 차주 선택을 받지 못할 한계가 분명한 만큼, 금융당국은 은행권의 협조가 필요한 만큼 파격적인 인센티브를 제시할 전망이다.
16일 금융당국 등에 따르면 금융위원회는 지난 11일 오후 ‘장기 고정금리 활성화를 위한 TF’ 회의를 재개했다.
당초 올해 초 10년 이상 장기 고정금리 주담대 상품 출시가 TF의 목표였으나, 다주택자 대출 규제 등 ‘부동산 시장 안정화’가 더 시급한 과제로 논의되며 그간 회의 속도가 지지부진했다.
상황이 바뀐 건 기준금리 상승으로 차주의 이자 부담이 커진 환경이 되면서다. 올해 두차례 기준금리 인상 후에도 연내 추가 인상 가능성까지 있어 장기 고정금리 주담대 도입이 정부의 ‘금리 상승기 대비 취약 차주 지원방안’에 다시 포함되면서다.
현재 정책대출의 경우 최장 50년 장기·고정금리 주담대가 있는 것과는 달리 은행권 내에서는 5년 혼합형, 5년 주기형 주담대가 대부분이다. 은행권에선 신한은행과 IBK기업은행 정도만 연 5~6% 수준의 ‘10년 고정금리’를 운영 중이다.
통상 변동금리 비중이 높으면 시장 금리가 오를 때 차주(대출자)의 이자 부담이 급격히 늘어나고, 대외 경제 충격으로 금리가 급등할 때 금융 시스템 전체의 부실로 이어질 위험이 크다. 은행 입장에서도 장기로 자금을 조달하기 어려운 특성을 가지고 있어 장기·고정금리 주담대 확대 장애 요인으로 작용하는 부분이 있다.
관건은 결국 ‘금리 수준’이다. 10년 이상 장기 고정금리 상품은 6개월 변동형·5년 고정형 상품 대비 금리가 높을 수밖에 없다. 0.1%포인트(p) 차이만으로도 선택을 달리하는 차주 특성상 선택 유인을 떨어뜨린다. 은행권이 당국의 지침대로 상품을 출시하더라도 실제 이자 부담 경감 효과가 없을 가능성도 크다.
금융당국 입장에선 은행권의 협조가 필요한 만큼 인센티브를 줄 예정으로, 특히 경쟁력 있는 금리 수준을 위해선 파격적인 인센티브가 불가피할 전망이다.
당장 초장기 고정금리의 경우 총량에서 제외 혹은 일부 제외하는 방안이 거론된다. 초장기 고정금리인 만큼 RW(위험가중치) 등 자본규제를 완화하는 방안도 검토 대상이다.
한국금융연구원 또한 규제 합리화와 정책적 인센티브가 필요하다고 제안한 바 있다.
신동욱 국민의힘 의원이 금융위원회로부터 제출받은 ‘장기·고정금리 주택담보대출 활성화 및 주택담보대출 자산을 활용한 은행의 전략적 유동성 확보 방안’에 따르면 금융연구원은 △예대율 산정 시 커버드본드 인정 한도 상향 △LCR(유동성커버리지비율) 산정 시 커버드본드 할인율 인하 △K-ICS 산정 시 커버드본드 투자 인센티브 제공 △부동산 경기대응완충자본(SCCyB) 도입 및 적립 의무 차등화 △커버드본드의 발행 한도 확대 △장기·고정금리 주담대 이자 소득공제 한도 상향 △동일 금융기관 내 중도상환수수료 부과 체계 합리화 등이 필요하다고 봤다.
특히 중도상환수수료는 3년이 지나면 무료로, 10년 이상 장기 고정금리 주담대를 받더라도 3년이 지난 시점에 고객이 더 싼 금리로 갈아탈 가능성도 큰 만큼 별도 인센티브가 필요하다.
이를 동일기관에 한해 중도상환수수료를 감면해 줄 필요가 있다는 것이 금융연구원의 제언이다. 대환 고객을 유지하면 타 금융사에 빼앗기지 않는다는 경영 전략적인 장점도 있고, 변동금리에서 장기·고정금리로 갈아탈 유인도 커져 활성화에도 도움이 된다는 것이다.
금융위는 내달까지 몇차례 추가 회의를 열고 은행권과 인센티브 안을 협의할 예정이다.
금융당국 관계자는 “내부적으로 인센티브 안을 마련해 둔 상태지만 이를 은행권이 받을지 여부가 결론이 나지 않을 상태”라며 “협의를 거쳐 내달 중 결론이 나올 것”이라고 전했다.
(서울=뉴스1)
서울 시내 한 빌딩에 설치된 시중은행 현금자동입출금기(ATM) 모습. 2026.11.9 ⓒ 뉴스1금융당국이 금리 상승기 취약 차주 이자 부담을 덜기 위해 ‘장기 고정금리 활성화를 위한 TF’를 재가동하기 시작했다. 주택담보대출(주담대) 금리를 최소 10년 이상 고정하는 초장기 상품 도입이 핵심으로, 12월 중 청사진이 나온다.
관건은 기존 6개월 변동형·5년 고정형 대비 금리 격차가 얼마나 벌어질지다. 격차가 클 경우 도입하더라도 차주 선택을 받지 못할 한계가 분명한 만큼, 금융당국은 은행권의 협조가 필요한 만큼 파격적인 인센티브를 제시할 전망이다.
16일 금융당국 등에 따르면 금융위원회는 지난 11일 오후 ‘장기 고정금리 활성화를 위한 TF’ 회의를 재개했다.
당초 올해 초 10년 이상 장기 고정금리 주담대 상품 출시가 TF의 목표였으나, 다주택자 대출 규제 등 ‘부동산 시장 안정화’가 더 시급한 과제로 논의되며 그간 회의 속도가 지지부진했다.
상황이 바뀐 건 기준금리 상승으로 차주의 이자 부담이 커진 환경이 되면서다. 올해 두차례 기준금리 인상 후에도 연내 추가 인상 가능성까지 있어 장기 고정금리 주담대 도입이 정부의 ‘금리 상승기 대비 취약 차주 지원방안’에 다시 포함되면서다.
현재 정책대출의 경우 최장 50년 장기·고정금리 주담대가 있는 것과는 달리 은행권 내에서는 5년 혼합형, 5년 주기형 주담대가 대부분이다. 은행권에선 신한은행과 IBK기업은행 정도만 연 5~6% 수준의 ‘10년 고정금리’를 운영 중이다.
통상 변동금리 비중이 높으면 시장 금리가 오를 때 차주(대출자)의 이자 부담이 급격히 늘어나고, 대외 경제 충격으로 금리가 급등할 때 금융 시스템 전체의 부실로 이어질 위험이 크다. 은행 입장에서도 장기로 자금을 조달하기 어려운 특성을 가지고 있어 장기·고정금리 주담대 확대 장애 요인으로 작용하는 부분이 있다.
관건은 결국 ‘금리 수준’이다. 10년 이상 장기 고정금리 상품은 6개월 변동형·5년 고정형 상품 대비 금리가 높을 수밖에 없다. 0.1%포인트(p) 차이만으로도 선택을 달리하는 차주 특성상 선택 유인을 떨어뜨린다. 은행권이 당국의 지침대로 상품을 출시하더라도 실제 이자 부담 경감 효과가 없을 가능성도 크다.
금융당국 입장에선 은행권의 협조가 필요한 만큼 인센티브를 줄 예정으로, 특히 경쟁력 있는 금리 수준을 위해선 파격적인 인센티브가 불가피할 전망이다.
당장 초장기 고정금리의 경우 총량에서 제외 혹은 일부 제외하는 방안이 거론된다. 초장기 고정금리인 만큼 RW(위험가중치) 등 자본규제를 완화하는 방안도 검토 대상이다.
한국금융연구원 또한 규제 합리화와 정책적 인센티브가 필요하다고 제안한 바 있다.
신동욱 국민의힘 의원이 금융위원회로부터 제출받은 ‘장기·고정금리 주택담보대출 활성화 및 주택담보대출 자산을 활용한 은행의 전략적 유동성 확보 방안’에 따르면 금융연구원은 △예대율 산정 시 커버드본드 인정 한도 상향 △LCR(유동성커버리지비율) 산정 시 커버드본드 할인율 인하 △K-ICS 산정 시 커버드본드 투자 인센티브 제공 △부동산 경기대응완충자본(SCCyB) 도입 및 적립 의무 차등화 △커버드본드의 발행 한도 확대 △장기·고정금리 주담대 이자 소득공제 한도 상향 △동일 금융기관 내 중도상환수수료 부과 체계 합리화 등이 필요하다고 봤다.
특히 중도상환수수료는 3년이 지나면 무료로, 10년 이상 장기 고정금리 주담대를 받더라도 3년이 지난 시점에 고객이 더 싼 금리로 갈아탈 가능성도 큰 만큼 별도 인센티브가 필요하다.
이를 동일기관에 한해 중도상환수수료를 감면해 줄 필요가 있다는 것이 금융연구원의 제언이다. 대환 고객을 유지하면 타 금융사에 빼앗기지 않는다는 경영 전략적인 장점도 있고, 변동금리에서 장기·고정금리로 갈아탈 유인도 커져 활성화에도 도움이 된다는 것이다.
금융위는 내달까지 몇차례 추가 회의를 열고 은행권과 인센티브 안을 협의할 예정이다.
금융당국 관계자는 “내부적으로 인센티브 안을 마련해 둔 상태지만 이를 은행권이 받을지 여부가 결론이 나지 않을 상태”라며 “협의를 거쳐 내달 중 결론이 나올 것”이라고 전했다.
(서울=뉴스1)