

“사모펀드 적대적 M&A 장기화 땐 수익률 하락”…전문가들 구조적 위험 지적
황소영 기자
입력 2026-11-13 16:59 수정 2026-11-13 17:52
기사공유 |


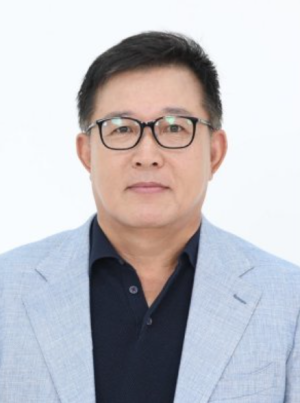 유효상 유니콘경영경제연구원장. 유니콘경영경제연구원.
사모펀드의 적대적 인수합병(M&A)이 장기화할 경우 투자금 회수가 지연되고 수익률이 낮아질 수 있다는 전문가 분석이 나왔다. 기업 실사 제약과 인수금융 조달의 불확실성, 기존 경영진과의 갈등 등 적대적 M&A에 수반되는 구조적 위험을 고려해야 한다는 지적이다.
유니콘경영경제연구원은 지난 12일 서울 강남구 안다즈 서울 강남에서 ‘사모펀드와 적대적 M&A’를 주제로 전문가 좌담회를 개최했다고 13일 밝혔다.
이날 좌담회에서는 유효상 유니콘경영경제연구원장이 발제를 맡았으며 김민기 카이스트 경영공학부 교수, 김희경 법무법인 도영 대표변호사, 유병준 서울대학교 경영대학 교수, 이동현 가톨릭대학교 경영학과 교수 등이 패널로 참석했다.
유 원장은 사모펀드가 적대적 M&A를 기피하는 요인으로 기업 실사 제약과 인수금융 조달의 불확실성, 기존 경영진과의 갈등, 핵심 인력 이탈 가능성, 평판 위험, 투자금 회수 지연 등을 제시했다.
그는 “대상 기업의 동의 없이 인수를 추진하면 비공개 정보에 접근하기 어려워 기업가치와 우발채무를 충분히 검증하기 힘들다”고 설명했다. 금융기관도 정밀 실사와 경영진의 협력을 중시하는 만큼 자금조달 과정에서 어려움이 발생할 수 있다는 분석이다.
경영권 분쟁 장기화에 따른 수익률 저하 가능성도 언급했다. 투자원금의 2배를 회수하더라도 투자기간이 5년에서 7년으로 늘어나면 연환산 내부수익률(IRR)은 약 14.9%에서 10.4%로 하락한다는 계산이다.
사모펀드의 투자금 회수 기간과 제조업의 장기 투자주기가 충돌할 가능성도 제기됐다. 유 원장은 사모펀드의 통상적인 투자 회수 기간이 3~7년인 반면 제조업은 설비투자와 연구개발에 장기간 자금이 투입되는 특성이 있다고 설명했다.
이번 좌담회에서는 영풍·MBK파트너스의 고려아연 경영권 인수 시도도 사례로 다뤄졌다. 참석자들은 경영권 인수 과정에서 발생할 수 있는 재무적 위험과 인수 이후 기업 운영 및 투자 계획을 검증할 필요가 있다고 강조했다.
유 원장은 “경영권을 확보할 자금력과 실제 제조기업을 운영하며 장기적인 가치를 창출할 능력은 별개의 문제”라고 말했다.
참석자들은 사모펀드의 경영권 인수를 평가할 때 지분 확보 여부뿐 아니라 장기적인 기업가치 제고 전략과 전체 주주의 이익을 함께 고려해야 한다는 데 의견을 모았다.
황소영 기자 fangso@donga.com